01生活保護の受給条件と申請実務、まず押さえたい全体像
生活保護は、世帯の収入と最低生活費を比べ、利用できる資産や能力、年金などの制度を活用しても生活に困窮する場合に受けられます。
親族の扶養は保護に優先しますが、親族から援助を受けられることや、親族への事前相談は申請の条件ではありません。
「申請できるかどうかわからない」「家賃はどこまでカバーされるのか」「受給者の入居を受け入れるとき、大家として何を確認すればいいのか」——生活保護をめぐる疑問は、立場によってまったく異なります。
この制度は生活保護法を中心に、住宅セーフティネット法・宅地建物取引業法が絡み合う構造になっており、根拠が複数の法令・告示・通知に分散しているため、全体像をつかみにくいのが実情です。
この記事は、厚生労働省の告示・通知・生活保護法の条文という一次情報をベースに、受給条件から申請実務・住宅扶助・代理納付まで体系的に整理しています。
あなたはどの立場からこの記事を読んでいますか? 読み進め方の目安を最初にお伝えします。
この記事で扱う範囲と、あなたに合った読み方
この記事を読んでほしいのは、大きく3つの立場の方です。
生活保護の申請を検討している方は、受給資格の判定基準(受給の判断で確認される内容の節)と申請から受給開始までの手順(申請から受給開始までの手順の節)から読むと、自分の状況と照らし合わせやすいでしょう。
住まいの確保を急いでいる場合は、住宅扶助と初期費用のセクション(住宅扶助・初期費用の節)も早めに確認することをおすすめします。
不動産仲介業者の方は、代理納付制度の実務フロー(代理納付の節)が核心になります。
仲介会社が大家・管理会社に代理納付の仕組みを説明し、福祉事務所との書類連携を担う実務動線を詳述しています。
コンプライアンス上の注意点は「賃貸契約の注意点」の節で整理しています。
賃貸物件を所有・管理している大家さんは、代理納付の法的位置づけと意思決定の根拠(代理納付の節)、および入居受け入れ時のコンプライアンス論拠(賃貸契約の注意点の節)が実用的です。
3つの法令が絡み合う、制度の全体地図
生活保護制度を理解するには、複数の法令が絡み合っていることを最初に知っておくと、後続のセクションがぐっと読みやすくなります。
中心となるのは生活保護法です。
受給資格の判定基準、住宅扶助・生活扶助などの各種扶助の根拠、申請手続きの期限、代理納付制度の法的根拠はすべてここに集約されています。
もう一本の柱が住宅セーフティネット法(住宅確保要配慮者に対する賃貸住宅の供給の促進に関する法律)です。
生活保護受給者を含む「住宅確保要配慮者」の居住安定を図る枠組みであり、入居拒否の問題や登録住宅制度の根拠となっています。
不動産取引に関わる方には宅地建物取引業法も重要です。
仲介手数料の上限額は同法と関連する施行規則・国土交通大臣告示で定められており、受給者であっても例外はありません。
各法令の具体的な内容は後続のセクションで順を追って説明します。
自治体ごとの運用差については住宅扶助のセクション(住宅扶助の仕組みの節)で詳述します。
それでは、受給の判断で確認される内容から順に見ていきましょう。
02受給の判断で確認される資産・収入・扶養・働く能力
生活保護の要否は、世帯の収入と最低生活費を比べ、利用できる資産・能力・年金などを活用しても生活に困窮するかどうかで判断されます。
親族の扶養は保護に優先しますが、援助を受けられることや親族への事前相談は、申請の条件ではありません。
資産要件:預貯金・生命保険・不動産・自動車の取扱い
生活保護を申請する際、まず問われるのが資産です。
「資産がある人は、まずそれを使って生活してください」という考え方が根底にあります。
預貯金があっても申請はできます。
保有する資産と世帯の生活状況を調べて、保護の要否が判断されます。
『生活費の3か月分までなら必ず保有できる』『使い切るまで申請できない』という一律の扱いではありません。
生命保険は解約返戻金や保険料などを確認します。
解約返戻金が少額の場合など、契約を継続できることもあります。
保険を解約する前に、契約内容を福祉事務所へ伝えてください。
居住用以外の不動産は、原則として売却などにより生活費へ活用します。
居住用の持ち家は、処分価値が利用価値に比べて著しく大きい場合などを除き、保有が認められます。
生命保険も解約返戻金の額や保険料などにより継続できる場合があります。
処分する前に、契約内容と資産の状況を福祉事務所へ伝えてください。
自動車の取扱いは、最も誤解が多い項目です。
「生活保護を受けたら車は手放さないといけない」と思っている人が多いのですが、実際には通勤・通院・障がい者の移動手段として必要な場合は、例外的に保有が認められるケースがあります。
趣味のためだけの保有は原則として認められません。
ローンの有無、用途、通勤・通院に必要な事情などは個別に確認されます。
保有が認められるかどうかは、あなたの就労状況や健康状態によって判断されます。
資産の具体的な判定基準は、自治体の福祉事務所によって運用が異なることがあるため、詳しくは担当のケースワーカーにご確認ください。
収入要件と最低生活費の比較ロジック(年金・就労収入の併給計算)
生活保護は、「あなたの月々の収入が、生活保護の最低生活費の基準に達していない場合に支給される」という制度です。
つまり、年金や給与がある人でも、その額が基準を下回っていれば、不足分を生活保護で補うことができます。
最低生活費とは何か。
生活扶助・住宅扶助・教育扶助など、複数の扶助の合計額です。
例えば東京都の23区に住む単身者であれば、生活扶助+住宅扶助の合計が、その人の「最低限の生活に必要な額」として設定されます。
この額は、年齢・世帯構成・地域によって異なります。
年金受給中でも、世帯の収入が最低生活費を下回り、資産などの要件を満たす場合は、不足分の保護を受けられます。
例えば、世帯の最低生活費が月12万円、認定収入となる年金が月6万円で、他の収入がない場合は、不足分の6万円が保護費の計算例になります。
給与や事業収入がある場合も同じです。
働きながら生活保護を受けることは可能です。
ただし、給与から一定額(勤労控除)が差し引かれた上で、最低生活費との比較が行われます。
つまり、「働いている人には、その分の活動費がかかる」という考え方に基づいて、給与の一部が控除されるわけです。
収入の判定方法は、複数の収入源がある場合や自営業の場合など、ケースによって異なります。
不確実な点がある場合は、事前に福祉事務所に相談することをお勧めします。
扶養照会の位置づけと近年の運用変化
「親族に扶養してもらえないか」という調査は、生活保護申請の重要なステップです。
福祉事務所は、本人からの聞き取りなどで扶養の可能性を確認します。
親族との関係や事情によっては、直接照会しない取扱いもあります。
この扶養照会は、申請者にとって心理的な負担が大きいことが知られていました。
「親に迷惑をかけたくない」「疎遠な親族に連絡されたくない」という理由から、生活保護の申請をためらう人も多かったからです。
近年、この運用が変わってきています。
厚生労働省は、扶養照会を「絶対に行わなければならない」とは位置づけず、申請者の状況によっては照会を行わない、または後回しにすることを認めるようになりました。
例えば、親族からの虐待やDVを受けている場合、扶養照会を行わないという判断も可能になっています。
扶養照会は廃止されたわけではありません。
福祉事務所が本人から事情を聞き取り、扶養の可能性や親族との関係などを踏まえて、照会の要否を判断します。
詳しくは、福祉事務所の窓口で、あなたの状況を説明した上で相談することをお勧めします。
稼働能力の活用と健康状態の評価
生活保護は「働ける人は働いてください」という前提に基づいています。
福祉事務所は、あなたが働く能力を持っているかどうかを評価し、可能な限り就労を促すという役割を担っています。
稼働能力とは、年齢・健康状態・学歴・職歴などを総合的に判断して、「この人は働く可能性がある」と認定される能力のことです。
若くて健康であれば、稼働能力があると判定されやすく、就労指導の対象になります。
一方、高齢者や重度の障がいがある人、療養中の人は、稼働能力がないと判定される傾向にあります。
体調や治療のため働くことが難しいときは、その状況を窓口に伝えてください。
福祉事務所が必要と認める場合には、健康状態の調査や指定医師による検診が行われます。
診断書が手元にないことを理由に申請を待つ必要はありません。
生活保護を受給しながら就労支援を受けることも可能です。
ハローワークや福祉事務所の就労支援員が、求職活動をサポートしてくれます。
ただし、就労が見込める場合は、「一定期間は生活保護を受けながら働く」という段階的な自立を目指すことになります。
次のセクションでは、これらの受給資格の判定と並行して、生活保護で支給される「住宅扶助」の仕組みと、自治体ごとの上限額の違いについて詳しく説明します。
03住宅扶助の仕組みと自治体ごとの上限額
住宅扶助は「いくら出るか」だけを確認しがちですが、根拠条文・級地区分・特別基準という3つのレイヤーを理解しないと、自分の上限額を正確に把握できません。
「自分の上限額はいくら?」という疑問に答えるには、この構造から入るのが最短ルートです。
住宅扶助の根拠条文(生活保護法第33条・告示第158号別表第3)
住宅扶助の対象は生活保護法第14条が定め、第33条が給付方法を定めています。
原則は金銭給付で、世帯主等へ交付されます。
福祉事務所が家主等に支払う代理納付などの仕組みもあります。
生活保護法第33条は住宅扶助を原則として金銭給付し、世帯主等へ交付することを定めています。
家主等へ直接支払う代理納付の仕組みもあります。
具体的な家賃限度額は、告示別表第3の枠組みに基づき地域ごとに定められています。
重要なのは、告示が定めるのは「上限の枠組み」であり、実際の支給額は住居費の実費と上限額のいずれか低い方になる点です。
家賃が上限を下回れば実費分のみが支給されます。
出典:生活保護法第33条・昭和38年厚生省告示第158号別表第3
住宅扶助の家賃限度額は地域・世帯人数で確認
生活保護の給付水準は「級地区分」によって地域差が設けられています。
生活扶助(食費・光熱費等)では1級地-1/1級地-2/2級地-1/2級地-2/3級地-1/3級地-2という6区分が適用されます。
告示別表第3の基本額は1・2級地と3級地に分かれますが、通常の家賃限度額は都道府県・指定都市・中核市ごとに別途定められます。
基本額の区分だけで、住む地域の家賃上限を判断することはできません。
住宅扶助の家賃上限は、告示別表第3の枠組みに基づき、都道府県・指定都市・中核市ごとに別途定められています。
生活扶助の級地が同じでも住宅扶助の上限は同額とは限りません。
住む自治体、世帯人数、単身の場合は床面積も含めて確認します。
出典:昭和38年厚生省告示第158号別表第3・厚生労働省社会・援護局長通知
東京都23区単身53,700円と特別基準の関係
東京都特別区(23区)の単身世帯における住宅扶助の基準額は53,700円です(根拠:昭和38年厚生省告示第158号別表第3)。
ただしこれは「基準額」であり、実務上は特別基準が上乗せされることがあります。
特別基準は、世帯員の状況や地域の住宅事情により、通常の限度額では対応できずやむを得ないと認められる場合の基準です。
国の通知に定められており、適用は保護の実施機関が判断します。
東京都資料では単身の特別基準額は69,800円です。
東京23区の単身世帯の住宅扶助上限は通常53,700円です。
国の通知には、世帯員の状況や地域の住宅事情からやむを得ないと認められる場合に、単身者の限度額の1.3倍まで必要額を認定できる規定があります。
誰にでも自動的に適用されるものではありません。
当社が2026年8月に港区・中央区の福祉事務所へ電話確認した際には単身69,800円との案内がありましたが、個別の確認であり、23区全体や全件の取扱いを示すものではありません。
出典:昭和38年厚生省告示第158号別表第3(参考:厚生労働省「生活保護制度の概要」)
同一都道府県内でも自治体で上限額が変わる理由と確認手順
「同じ都道府県なら上限額は同じ」と思われがちですが、告示上、同一都道府県内に複数の級地区分が設定されている都道府県が存在します(根拠:昭和38年厚生省告示第158号)。
たとえば神奈川県内でも、横浜市・川崎市と県内の小規模市町村とでは住宅扶助の上限額が変わります。
特別基準の適用の有無も自治体によって異なるため、「県の上限額」を調べるだけでは不十分です。
確認手順としては、①自分が住む(または転居予定の)市区町村を特定する、②その市区町村を管轄する福祉事務所に級地区分と住宅扶助上限額を問い合わせる、という2ステップが確実です。
ウェブ上の情報は更新が遅れる場合があるため、最終確認は担当のケースワーカーを通じた福祉事務所への直接確認をおすすめします。
住宅扶助の上限額が把握できたら、次は「初期費用として何が支給されるか」という問いに進みます。
敷金・礼金・仲介手数料といった項目ごとに支給の可否と枠が異なるため、次のセクションで国の実施要領と地域の基準に沿って整理します。
04初期費用の対象・限度と契約前の確認事項
転居時の初期費用は、転居の必要性と費用の種類・金額に応じて認定されます。
国の実施要領と地域ごとに定める限度額があるため、費用明細を示して契約前に福祉事務所へ確認してください。
支給対象項目:敷金・礼金・仲介手数料・火災保険料・保証会社利用料
転居時の敷金等は、国の実施要領で定める条件を満たす場合に認定されます。
国の実施要領では敷金等は原則として特別基準額の3倍の範囲ですが、地域ごとに別に定める額があります。
東京都の公表資料は敷金等を特別基準額の4倍としています。
必要やむを得ない礼金・不動産手数料・火災保険料・保証料も、課長問答で認定可能とされています。
前払いする家賃は敷金等と一括せず、対象月・支払時期を分けて確認してください。
| 項目 | 支給 | 備考 |
|---|---|---|
| 敷金 | 要件を満たす場合に対象 | 敷金等合算枠内 |
| 礼金 | 要件を満たす場合に対象 | 同上 |
| 仲介手数料 | 要件を満たす場合に対象 | 法定上限(家賃1ヶ月分+消費税)以内 |
| 火災保険料 | 要件を満たす場合に対象 | 必要性と契約内容を確認 |
| 保証会社利用料 | 要件を満たす場合に対象 | 同上 |
| 前家賃 | 要件を満たす場合に対象 | 取扱いは自治体により異なる場合があります |
敷金・礼金・不動産手数料・火災保険料・保証料は、敷金等の枠内で必要な額を認定する扱いです。
前払いする家賃は対象月と支払時期を分けて確認します。
費用の扱いを分けて確認:清掃・消毒・管理費・共益費
管理費・共益費は家賃とは区分して確認します。
清掃・消毒・鍵交換などの費用は、見積書で名称と内容を分け、支給対象になるかを契約前に福祉事務所へ確認してください。
- ハウスクリーニング費用
- 水廻り消毒料・FF清掃料・エアコン清掃料
- 管理費・共益費(月々の支払いも含め、住宅扶助の支給対象外)
管理費・共益費は毎月の支出になるため見落としがちですが、住宅扶助の支給対象外であり自己負担になります。
物件を選ぶ際は、家賃の表示が「管理費別」になっていないか確認しておくと安心です。
鍵交換費の取扱い(自治体ごとに異なる運用)
鍵交換費用は、見積書に内容と金額を分けて記載してもらい、支給対象となるか、どの費目で扱われるかを契約前に福祉事務所へ確認してください。
引越し費用支給の要件と相見積もり実務
転居に伴う荷造りや運搬の費用は、生活扶助の移送費として、必要性が認められる場合に必要最小限度の額が対象になります。
見積もりの必要数、荷物量、作業内容を契約前に福祉事務所へ確認してください。
- 現在の住居がない状態にある
- 取り壊し・火災・家主からの明け渡し請求・DVなど、やむを得ない事情がある
- 生活改善や就労のために転居が必要と認められる
- 住宅扶助の上限超過により転居指導を受けた
自己都合での引越しは原則として支給対象外です。
「もっと良い物件に移りたい」という希望だけでは認定されません。
引越し費用は必要最小限度の額が対象です。
見積もりの必要数や業者の選び方は、荷物量・作業内容とともに、依頼前に福祉事務所へ確認してください。
仲介手数料の上限と借主側の承諾条件
通常の居住用賃貸の媒介では、貸主・借主双方から受ける仲介手数料の合計は家賃1か月分の1.1倍以内です。
一方から受ける額は、媒介の依頼を受ける際に承諾を得ている場合を除き0.55倍以内です。
長期の空家等では貸主側の報酬に特例がありますが、借主側の上限が自動的に増えるわけではありません。
生活保護の文脈でよく「初期費用枠が広いから仲介手数料も多めに取れる」という誤解を耳にすることがありますが、これは完全な誤りです。
支給枠の大きさに関係なく、仲介手数料の上限は法律で固定されています。
家賃は誰が大家に支払うのか、次は代理納付の実態を見ていきましょう。
05代理納付の実施条件と手続き
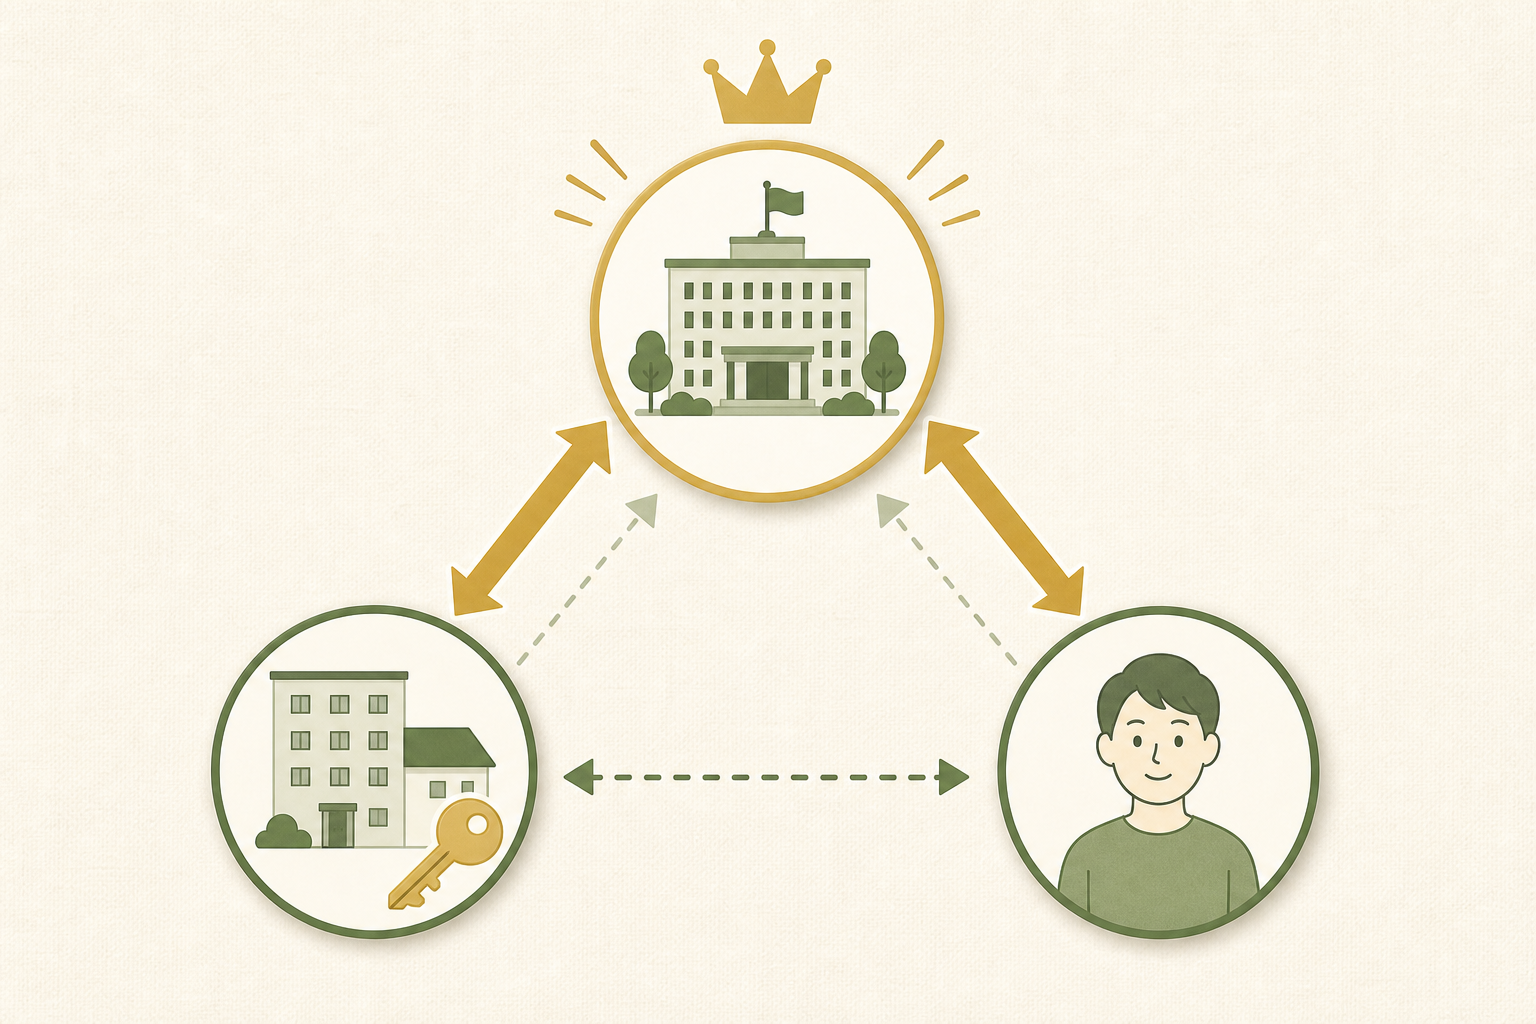
代理納付を実施するのは福祉事務所です。
国の通知は原則として適用する方針を示す一方、家主が希望しない場合や、住宅扶助費が満額支給されない場合などには適用しない取扱いを認めています。
家主の希望だけで自動的に決まる制度ではありません。
実施に本人の同意や委任状は要しませんが、本人へ趣旨を説明し理解を得るよう努めることとされています。
根拠条文(生活保護法第37条の2・施行令第3条)と段階的拡充経緯
代理納付の法的根拠は生活保護法第37条の2および生活保護法施行令第3条です。
平成18年4月1日に第37条の2が新設されて制度化されました。
その後、段階的に適用範囲が広がっています。
- 平成26年7月:共益費も代理納付の対象に追加
- 令和2年4月:家賃滞納者・公営住宅・住宅セーフティネット登録住宅は原則化
- 令和6年7月5日:上記以外の民営賃貸も原則化方針に移行
- 令和7年10月(施行済み):居住サポート住宅で代理納付を原則化
国の通知は原則として代理納付を適用する方針を示していますが、家主が希望しない場合など適用しない取扱いもあります。
標準フロー:依頼書提出から認定・振込開始までの実務
代理納付が始まるまでの流れは次のとおりです。
- 大家・管理会社が「住宅扶助費等代理納付依頼書」(自治体様式)を福祉事務所に提出
- 必要書類や署名・押印の要否は自治体の様式によって異なるため、賃貸借契約書の写しや振込先口座情報など、提出するものを福祉事務所に確認してください。
- 福祉事務所が内容を確認し認定
- 福祉事務所と開始日・対象費用を確認し、認定された費用について大家・管理会社への直接支払いを開始する
サポルムが仲介する案件では、当社が大家・管理会社への制度説明や書類の連携をお手伝いします。
保護費の認定や代理納付の実施は福祉事務所が担います。
被保護者の同意・委任状不要という条文レベルの一次情報
意外に知られていないのが、受給者本人の同意や委任状が不要という点です。
平成18年の厚生労働省社会・援護局長通知の改正後本文には「代理納付の実施にあたっては、被保護者の同意及び委任状等は要しない」と明記されています。
代理納付の実施に本人の同意や委任状は不要とされていますが、福祉事務所は本人に趣旨を説明し、理解を得るよう努めることとされています。
疑問があれば実施の理由や支払方法を確認してください。
家主の意向と福祉事務所の実施判断
法文上、代理納付の実施にオーナーの明示的な同意は要件として書かれていません。
ところが厚生労働省の通知には次の一文があります。
「家主が希望しない場合は適用しない取扱いとして差し支えない」
代理納付を実施するのは福祉事務所です。
国の通知は原則として適用する方針を示す一方、家主が希望しない場合などには適用しない取扱いを認めています。
家主の希望だけで自動的に決まる制度ではありません。
本人の同意や委任状は不要ですが、本人へ趣旨を説明し理解を得るよう努めることとされています。
利用できるかと開始日を確認します
代理納付が実施されるか、初回から家主へ支払われるかは、個別の手続きで確認します。
制度の存在だけを理由に、家賃滞納が起きないと保証することはできません。
住宅扶助費が家賃全額に満たない場合
原則として、住宅扶助費が満額支給されない場合(障害年金等の他収入により住宅扶助の支給額が家賃を下回る場合など)は代理納付を適用しない扱いとされています(厚生労働省通知)。
住宅扶助費が家賃全額に満たない場合は、代理納付の可否、本人が支払う額、支払先を福祉事務所へ確認してください。
代理納付制度の構造を踏まえると、申請から実際に受給が始まるまでの時系列にも注意が必要です。
次のセクションでは、申請手続きの実務フローと「14日ルール」、そして初月家賃の扱いまでを整理します。
06申請から受給開始までの手順と14日ルール
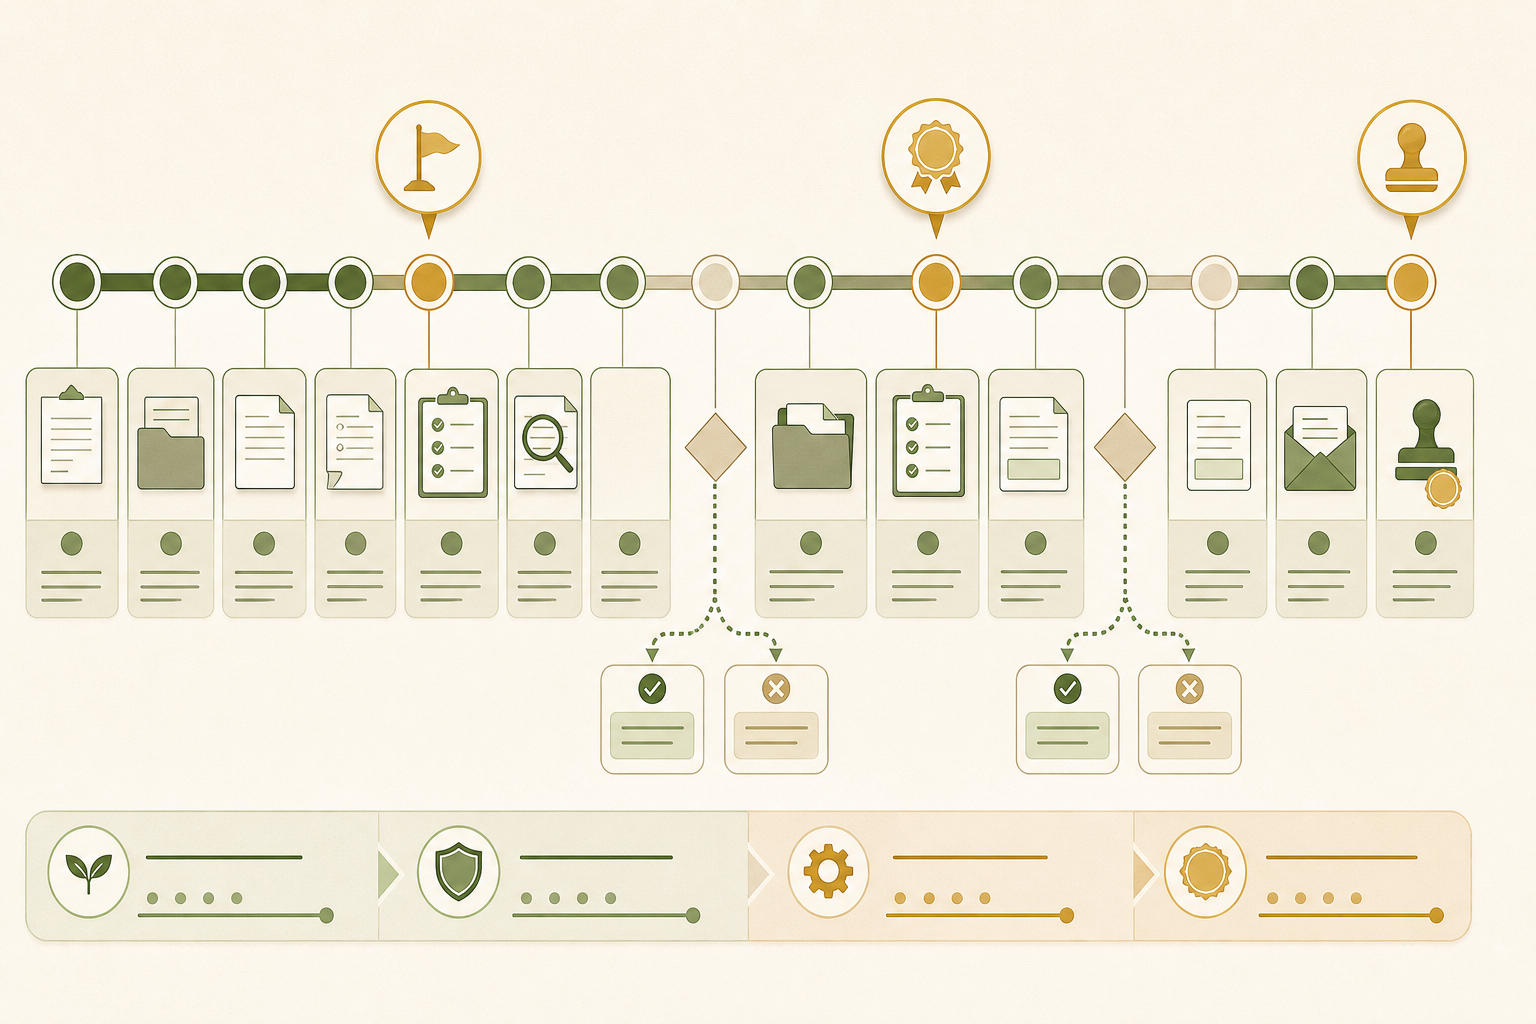
生活保護の申請後、決定の通知は原則14日以内、特別な理由がある場合は30日以内です。
これは通知までの期限であり、一律にその日数を待つという意味ではありません。
保護の開始日や初回の支払日は別に確認し、食事や住まいなどに急を要する事情は申請時に伝えてください。
申請窓口と必要書類
申請先は、現在住んでいる地域を所管する福祉事務所です。
住む場所がないときは現在いる場所の近くの福祉事務所へ相談できます。
住民票の住所が異なっていても、そのことだけで申請できなくなるわけではありません。
申請時に持参する書類として、身分証(運転免許証・マイナンバーカード・パスポートなど)、収入証明(給与明細・年金通知書など)、資産状況がわかる書類(通帳のコピーなど)が求められます。
すでに物件が決まっている場合は、賃貸借契約書のコピーも提出します。
書類が揃っていない場合でも申請自体は受け付けてもらえます(厚生労働省の申請案内)。
まず窓口に足を運ぶことが大切です。
生活保護法第24条第5項の14日ルールと最長30日延長
申請を受け付けた福祉事務所は、原則14日以内に書面で結果を通知しなければなりません(生活保護法第24条第5項)。
これが「14日ルール」です。
調査に日時を要するなど特別な理由がある場合は、通知までの期間を30日まで延ばすことができます。
14日以内に通知しなかった場合は、結果通知の書面にその理由を明示しなければなりません。
14日は最低待機期間ではありません。
今日の生活費や泊まる場所がないなど切迫した事情がある場合は、その状況を申請時に福祉事務所へ伝えてください。
申請中の物件契約と並行進行の実務
物件の情報収集と生活保護の相談・申請は並行して進められます。
ただし契約や支払いの前に、転居の必要性、家賃上限、初期費用の支給対象・限度を福祉事務所へ確認してください。
申請中に一時的な宿泊場所が必要な場合は、社会福祉協議会の貸付制度や一時宿泊施設(無料低額宿泊所など)を利用できるケースがあります。
詳細は自治体の福祉事務所または社会福祉協議会の窓口に問い合わせてみてください。
新規入居時の家賃支払いと代理納付の開始日
ここが多くの方が見落としがちなポイントです。
代理納付(福祉事務所が大家・管理会社に直接家賃を振り込む仕組み)は、申請が受理されてすぐに始まるわけではありません。
代理納付の申込み方法、必要書類、開始日は福祉事務所へ確認します。
サポルムが仲介する場合は、当社が大家・管理会社への説明や書類の連携をお手伝いします。
代理納付が始まる前は、本人に交付された住宅扶助費から家主へ家賃を支払う場合があります。
これは、初月家賃が生活保護の対象外になるという意味ではありません。
初回の支給日・支払先・支払方法は、契約前に福祉事務所と不動産会社へ確認してください。
代理納付制度の仕組みや決定構造の詳細については、別セクション(代理納付の節)で詳述しています。
住居確保給付金(生活困窮者自立支援法)との関係
生活保護の申請と並行して知っておきたいのが、住居確保給付金(生活困窮者自立支援法に基づく別制度)です。
対象は、離職・廃業から2年以内の方、または休業等により収入が減少した主たる生計維持者です。
住宅扶助上限額を上限として家賃を原則3ヶ月間支給(延長2回で最長9ヶ月)します。
生活保護とは異なり、就労活動への取り組みなどの要件があります。
生活保護の申請を検討している段階でも、収入・資産状況によっては住居確保給付金を先に活用できる場合があります。
「まだ生活保護には踏み切れない」という方の予備段階の選択肢として、自治体の自立相談支援機関に問い合わせてみる価値があります。
制度の詳細は厚生労働省の公式ページ(住居確保給付金について)でご確認いただけます。
申請の手順と時系列ギャップを整理したところで、次のセクションでは仲介業者・大家の立場から見たコンプライアンスと、入居受け入れの法的根拠を整理します。
07仲介業者・大家のためのコンプライアンスと入居受け入れの法的論拠
本セクションは、仲介業者・大家向けの法的ガイドです。
生活保護受給者の入居受け入れは、宅建業法・住宅セーフティネット法・原状回復ガイドラインという3つの枠組みに基づいて判断する必要があります。
ここでは、各法令・ガイドラインの実務的な注意点と、受給者との契約時に押さえておくべき法的責任を整理します。
宅建業法の遵守(仲介手数料の上限)と不当表示禁止
仲介手数料の上限は、宅地建物取引業法および同施行規則、ならびに国土交通大臣告示(宅地建物取引業者が宅地又は建物の売買等に関して受けることができる報酬の額)で定められています。
賃貸借の媒介における報酬は、原則として家賃1ヶ月分+消費税が上限です(国土交通省の宅地建物取引業法の解釈・運用の考え方を参照)。
この上限を超える請求は宅建業法違反となります。
初期費用の総額に余裕があっても、仲介手数料の上限を超える請求はできません。
別途、管理費・共益費は支給対象外となるのが原則で、受給者本人の自己負担となります(住宅扶助の対象範囲は厚生労働省の実施要領(社援保発第0331006号 等)に基づきます。
地域により運用が異なる場合があるため担当のケースワーカーにご確認ください)。
契約書に明記して誤解を防ぐことが重要です。
『生活保護の方も相談可能』という案内と、『必ず入居できる』『家賃滞納が絶対に起きない』という保証は異なります。
入居審査や代理納付の実施条件を説明し、未確認の結果を保証する表現は避けます。
住宅セーフティネット法を説明ツールとして活用する
住宅確保要配慮者に対する賃貸住宅の供給の促進に関する法律(住宅セーフティネット法)では、生活保護受給者は「要配慮者」として位置づけられています。
この法律は、経済的に困難な立場にある方々の住宅確保を促進することを目的としています。
大家が生活保護受給者の入居に懸念を持つ場合、仲介業者はこの法律の趣旨を説明することで、大家の理解を得やすくなることがあります。
大家の主な懸念は「家賃未払いのリスク」です。
ここで代理納付制度の説明が有効になります。
仲介業者が大家・管理会社に対して代理納付の制度説明と手続き案内を行うことで、大家のリスク認識が軽減され、入居交渉が円滑になる場合があります。
代理納付を大家に説明する際のトーンと注意点
代理納付の実施条件と法的根拠は、代理納付の節で説明しています。
ここでは大家への説明で確認する事項を整理します。
仲介業者が大家に代理納付を説明する際は、「この制度を利用すれば家賃未払いがゼロになる」といった一律保証をしてはいけません。
代理納付は福祉事務所の認定が必要であり、福祉事務所が実施しない場合もあります。
本人の希望だけで可否が決まる仕組みではありません。
こうした不確実性を無視して「家賃未払いがゼロ」と保証することは、景品表示法上の問題にもなりかねません。
正確な説明トーンは「代理納付制度があり、福祉事務所から大家・管理会社の口座へ直接お支払いする仕組みです。
詳細は受給者の福祉事務所にご確認ください」というレベルに留めるのが、法的リスクを回避するうえで安全です。
なお、代理納付の対象は住宅扶助費が中心です。
共益費は原則として住宅扶助の対象外として扱われますが、地域により運用が異なる場合があるため、大家に説明する際は受給者の福祉事務所に事前確認することをお勧めします。
退去時の原状回復ガイドライン(経年劣化・通常損耗は貸主負担)
退去時の原状回復については、国土交通省が『原状回復をめぐるトラブルとガイドライン』を公開しており、この基準が実務上の標準となっています。
ガイドライン自体は法令ではありませんが、裁判例の蓄積を踏まえた標準的な考え方を整理したものです。
日焼けなどの経年変化や通常使用による損耗は、原則として貸主負担です。
一方、故意・過失や通常の使い方を超える使用による傷は借主負担になることがあります。
傷の原因、修繕範囲、契約上の特約を確認します。
不当に高額な原状回復費用を請求することは、ガイドラインの趣旨に反するだけでなく、消費者契約法上の問題となる可能性があります。
原状回復の標準は、生活保護受給者・非受給者を問わず同じく適用されます。
仲介業者は大家・管理会社に対して、このガイドラインに基づいた公正な原状回復請求を促すことで、法的トラブルを未然に防ぐ役割を果たすことができます。
次のセクションでは、申請前に確認すべき行動チェックリストを整理します。
08申請前に確認すべき行動チェックリスト
申請の直前になって慌てないために、今の段階でできる確認を整理しました。
書類・窓口・物件探し・自治体差——それぞれの場面で「知っておけばよかった」が出やすいポイントを順番に見ていきます。
申請前にそろえる書類と相談窓口の順序
窓口に飛び込む前に、手元に何があるかを確認するところから始めてください。
以下の資料のうち、手元にあるものを確認しましょう。
揃っていなくても申請できます。
- 本人確認書類(マイナンバーカード・運転免許証・健康保険証など)
- 収入・資産の証明(通帳の写し・給与明細・年金証書など)
- 現在の住居に関する書類(賃貸借契約書または退去通知書など)
- 家族・扶養関係が分かるもの(戸籍謄本・離婚協議書など、必要な場合)
申請窓口は、お住まいの地域を所管する福祉事務所です。
福祉事務所を設置していない町村では、都道府県設置の福祉事務所が担当します。
「生活支援課」「生活福祉課」など名称は自治体によって違いますが、電話で「生活保護の相談をしたい」と伝えれば案内してもらえます。
申請に不安を感じている場合、お住まいの地域の社会福祉協議会や生活困窮者自立支援窓口に事前に相談すると、窓口への同行支援の可否を確認できます。
一人で臨むより心強いので、選択肢として頭に入れておいてください。
物件探しは申請と並行して進められます
物件探しをどのタイミングで始めるか、迷っていませんか?「申請が通ってから探す」と考えている方も多いですが、物件探しと福祉事務所への相談は並行して進めることができます。
ただし、自治体によって手続きの進め方が異なる場合があるため、並行進行の具体的な流れは担当のケースワーカーにご確認ください。
並行進行で特に注意が必要な点が2つあります。
1点目は、物件契約のタイミングです。
受給決定前に賃貸借契約を結んでしまうと、万が一申請が却下された場合に自己負担が発生するリスクがあります。
契約前に福祉事務所の担当者と「この物件で問題ないか」を確認する流れが安全です。
サポルムが仲介する場合は、当社が物件探しや大家・管理会社への制度説明をお手伝いします。
福祉事務所が担う認定・支給の手続きと役割を確認しながら進めます。
物件探しを始める前に、福祉事務所に「住宅扶助の範囲内で探せる物件の条件」を確認しておくと、後から「この家賃では支給されない」という事態を避けられます。
自治体差がある論点を確認するときの問い合わせ手順
住宅扶助の上限額や初期費用の運用は、自治体によって細部が異なります。
「ネットで調べた情報と担当者の説明が違う」という状況は珍しくありません。
問い合わせ時に的確な答えを引き出すには、質問の組み立て方が鍵になります。
以下の3ステップで問い合わせを組み立てると、担当者からより具体的な回答を得やすくなります。
ステップ1:自分の状況を先に伝える
「現在〇〇市に住んでいる単身者で、〇〇円の物件への転居を検討しています」のように、世帯構成・現在地・検討物件の家賃をセットで伝えます。
抽象的な質問より、状況を絞った質問の方が具体的な回答が返ってきます。
ステップ2:「この自治体ではどうなりますか」と明示する
住宅扶助の上限額や初期費用の運用は自治体ごとに異なるため、「一般的にはどうですか」ではなく「この福祉事務所の管轄ではどうなりますか」と限定して聞きましょう。
ステップ3:回答を記録しておく
担当者の名前・日時・回答内容をメモしておくことをおすすめします。
担当者が変わったときに「前回こう聞きました」と伝えられると、手続きがスムーズに進みます。
鍵交換費用の扱いや前家賃の支給可否など、自治体の運用判断に委ねられている論点は、一般的には対応可能な場合もありますが、地域により異なるため担当のケースワーカーにご確認ください。
「自分が住みたいエリアの住宅扶助上限はいくらか」「特別基準の適用条件は何か」といった点も、申請前に福祉事務所へ問い合わせておくと、物件探しの条件設定が具体的になります。
申請の流れ・代理納付制度の構造・初期費用の支給ロジックについては、それぞれ前のセクションで詳述しています。
まずは福祉事務所の電話番号を調べるところから、動き始めてみてください。
09受給条件を満たしてから住まいを維持するまでの行動指針
生活保護の受給が決定してから、実際に安定した住まいで生活を続けるまでには、いくつかの確認と準備が必要です。
受給条件の判定と異なり、ここからは「自分たちが何をいつ誰に確認するか」という主体的な行動が大きな意味を持ちます。
申請前に整理しておきたい確認順序
受給申請を決める前に、まず3つのポイントを整理しておくことをお勧めします。
1番目は、自分の状況が生活保護の受給条件を満たしているかどうか です。
資産・収入・働く能力と扶養の扱いについては別セクションで詳述していますので、当てはまるか確認してください。
不安な場合は、福祉事務所の窓口で仮相談を受けることができます。
住む場所が決まっていなくても生活保護の申請はできます。
今日の生活費や泊まる場所に困っている場合は、その緊急性も福祉事務所へ伝えてください。
3番目は、代理納付が使える環境にあるかどうか です。
代理納付の制度自体については別セクションで詳述していますが、ここで大切なのは「自分が借りたいと思う物件のオーナーや管理会社が、代理納付に対応しているか」という現実的な問題です。
仲介会社に問い合わせるときに、代理納付の対応状況を聞いておくと、後々の手続きがスムーズになります。
物件選びで担当ケースワーカーに確認すべき項目
申請後、物件が決まりかけたら、ケースワーカーに相談する前に、以下の3点を自分で整理しておくと相談がスムーズです。
初期費用が自分の地域の支給枠に収まるか という点です。
敷金・礼金・仲介手数料・保証会社利用料・火災保険料などが、支給対象の範囲内に収まっているかどうかを、物件の見積もりで確認します。
複数の項目が重なると枠を超えることもあるため、不動産会社に「初期費用の内訳」を詳しく聞いておくことが重要です。
契約書の内容に問題がないか という点も、簡単にチェックしておきます。
特に、契約書に「保証人必須」と書かれていないか、更新料が設定されていないか、管理費・共益費の額は適切か、といった基本的な項目を確認します。
わからない部分は、ケースワーカーや仲介会社に聞いて構いません。
家主等の意向と必要書類を確認しながら、代理納付の可否・開始日・支払方法を福祉事務所へ確認してください。
契約後・入居後の連絡体制づくり
賃貸借契約を結んで入居した後も、いくつかの確認が必要です。
まず、福祉事務所との連絡ルートを確実にしておきます。
ケースワーカーの連絡先(電話・メール)を控えておき、何か問題が生じたときにすぐに相談できる体制を作ります。
代理納付が開始されたら、毎月きちんと大家の口座に振り込まれているか確認することも大切です。
次に、大家や管理会社との連絡体制も整えておきます。
修理が必要になったとき、家賃の支払いについて質問があるとき、どこに連絡するのかを最初に確認しておくと、後々のトラブルを防げます。
入居後の生活の中で、家の劣化や破損に気づいたときは、できるだけ早く報告することをお勧めします。
後で「これは自分が壊したのか、経年劣化なのか」という認識相違が生じないようにするためです。
特に、退去時の敷金精算で揉めないために、日頃からこまめなコミュニケーションが役に立ちます。
困ったときの相談先(福祉事務所・自立相談支援機関・宅建協会)
生活保護受給中に困ったことが生じたときは、複数の相談先を知っておくと安心です。
福祉事務所のケースワーカー が最も身近な相談先です。
受給要件の変化、生活上の問題、代理納付に関する質問など、生活保護に関わることはここで相談できます。
ただし、不動産契約や家賃の支払いトラブルなど、法律的な側面が強い問題については、別の相談先が適切な場合もあります。
生活困窮者自立相談支援機関(市区町村の福祉事務所内または別機関)では、仕事探しや家計管理、生活全般の相談に乗ってくれます。
受給後の自立に向けた計画を立てるときに活用できます。
宅地建物取引業協会(各都道府県の宅建協会)では、賃貸契約に関するトラブル、契約条件に疑問がある場合の第三者的な相談窓口として活用できます。
不動産取引に特化した中立的な視点で相談に乗ってもらえる点が強みです。
自分の地域の福祉事務所の所在地や、生活困窮者自立相談支援機関の連絡先は、市区町村の福祉部門のウェブサイトで確認できます。
また、サポルムのような生活保護対応の不動産会社も、契約や代理納付に関する相談に乗ってくれることが多いため、信頼できるパートナーを見つけておくことも、長期的な安定生活につながります。